ZAZOON AG

  • Cyberangriffe sind auch 2024 die grösste Bedrohung für europäische Unternehmen

    Cyberangriffe sind auch 2024 die grösste Bedrohung für europäische Unternehmen

    Die Commerzbank verkündete letzte Woche einen Anstieg von Cyberangriffen und intensiviert in Massnahmen zur Abwehr solcher Angriffe. Auf der Handelsblatt-Tagung zur Bankenaufsicht wurde betont, dass Banken verstärkt auf die Sicherheit ihrer Systeme achten müssen, insbesondere angesichts der zunehmenden digitalen Bedrohungen. Aber nicht nur Banken sind betroffen, die Allianz führt in Ihrem Risk Barometer für 2024 das Thema Cyberangriffe als Nummer 1 Risiko für die europäische Wirtschaft. 

    Aber wie soll man als Unternehmen auf die steigende Bedrohungslage reagieren? Auch wenn es keine totale Sicherheit gibt, gibt es Wege und Strategien mit dem Thema umzugehen und das Risiko erheblich zu senken. Das Zauberwort in diesem Kontext heisst Risikomanagement. Im Folgenden möchten wir Ihnen vorstellen, warum gutes Risikomanagement Ihr Unternehmen schützen kann und im Jahr 2024 obligatorisch ist.

    Doch wie sollte ein Unternehmen auf die zunehmende Bedrohungslage reagieren?

    Auch wenn es keine absolute Sicherheit gibt, gibt es Möglichkeiten und Strategien, mit dem Problem umzugehen und das Risiko deutlich zu reduzieren. Das Zauberwort in diesem Zusammenhang heißt Risikomanagement. Im Folgenden möchten wir Ihnen vorstellen, warum ein gutes Risikomanagement Ihr Unternehmen schützen kann und im Jahr 2024 Pflicht ist.

    1. Früherkennung von Risiken: Ein effektives Risikomanagement ermöglicht es Unternehmen potenzielle Schwachstellen in ihren Systemen und Prozessen frühzeitig zu erkennen. Durch regelmässige Risikobewertungen und Überprüfungen können potenzielle Angriffspunkte identifiziert und entsprechende Massnahmen ergriffen werden, um diese zu beheben oder zu minimieren.
    2. Risikominimierung: Durch die Implementierung robuster Sicherheitsmassnahmen und -richtlinien kann Ihr Unternehmen das Risiko von Cyberangriffen verringern. Dies kann die Einführung fortschrittlicher Verschlüsselungstechnologien, die Aktualisierung von Sicherheitssoftware, die Schulung von Mitarbeitern in Bezug auf Cybersicherheit oder die Einrichtung von Firewalls umfassen.
    3. Einhaltung von Vorschriften: Strengere Compliance-Prozesse stellen sicher, dass Unternehmen relevante Vorschriften und Bestimmungen im Bereich der Cybersicherheit einhalten. Dies kann die Einhaltung von branchenspezifischen Standards wie der Europäischen Bankenaufsichtsbehörde (EBA) oder internationalen Standards wie ISO 27001 umfassen. Durch die Erfüllung dieser Anforderungen minimiert Ihr Unternehmen nicht nur das Risiko von Geldstrafen oder rechtlichen Konsequenzen, sondern verbessert auch ihr Sicherheitsniveau insgesamt.
    4. Krisenmanagement: Ein gut durchdachtes Risikomanagement umfasst auch Strategien und Pläne zur Bewältigung von Cyberangriffen und anderen Sicherheitsvorfällen. Durch die Entwicklung von Notfallplänen und die regelmässige Durchführung von Krisenübungen kann Ihr Unternehmen sicherstellen, dass Sie im Falle eines Angriffs schnell und angemessen reagieren können, um den Schaden zu begrenzen und die Auswirkungen auf ihre Ihr Geschäft und Ihre Ziele zu minimieren.

    Insgesamt können ein verbessertes Risikomanagement und strengere Compliance-Prozesse dazu beitragen, dass Ihr Unternehmen besser auf die Herausforderungen im Bereich der Cybersicherheit reagieren kann und ihre Systeme und Daten besser geschützt werden.

    Sollten Sie zum ersten Mal von Risikomanagement hören möchten wir Ihnen eine kurze Checkliste an die Hand geben, wie der Aufbau eines funktionierenden Risikomanagement funktionieren kann:

    • Als erstes müssen Sie ein Risikomanagement aufbauen welches eng an die Ziele und Situation des Unternehmens geknüpft ist.
    • Ermitteln Sie detailliert alle Risiken welche das Unternehmen als Ganzes oder dessen Ziele in Gefahr bringen können. Wichtig ist hierbei sowohl externe als auch interne Risiken zu erfassen.
    • Bewerten Sie die ermittelten Risiken anhand von Eintrittswahrscheinlichkeit und welche Auswirkung dies auf Ihr Unternehmen haben würde.
    • Entwickeln Sie eine Strategie wie auf das mögliche Eintreten der Risiken reagiert werden soll.
    • Auf dieser Grundlage definieren Sie welches Risiko akzeptiert, vermieden oder zumindest verringert werden kann.
    • Abschliessend stellen Sie sicher, dass die Risikobewertung kontinuierlich transparent und nachvollziehbar analysiert und aktualisiert wird.
  • Cyber attacks will continue to be the biggest threat to European companies in 2024

    Cyber attacks will continue to be the biggest threat to European companies in 2024

    Commerzbank announced an increase in cyberattacks last week and is stepping up measures to ward off such attacks.

    Commerzbank announced an increase in cyberattacks last week and is stepping up measures to ward off such attacks. At the Handelsblatt conference on banking supervision, it was emphasized that banks must pay greater attention to the security of their systems, especially in view of increasing digital threats. But it’s not just banks that are affected, Allianz lists cyber attacks as the number 1 risk for the European economy in its Risk Barometer for 2024.

    But how should a company react to the increasing threat situation?

    Even if there is no such thing as total security, there are ways and strategies to deal with the issue and significantly reduce the risk. The magic word in this context is risk management. Below we would like to introduce you to why good risk management can protect your company and is mandatory in 2024.

    1. Early detection of risks: Effective risk management enables companies to identify potential weak points in their systems and processes at an early stage. Through regular risk assessments and reviews, potential points of attack can be identified and appropriate measures taken to eliminate or minimize them.
    2. Minimize risk: By implementing robust security measures and policies, your organization can reduce the risk of cyberattacks. This may include adopting advanced encryption technologies, updating security software, training employees on cybersecurity, or setting up firewalls.
    3. Regulatory Compliance: Stricter compliance processes ensure companies adhere to relevant cybersecurity rules and regulations. This can include compliance with industry-specific standards such as the European Banking Authority (EBA) or international standards such as ISO 27001. By meeting these requirements, your company will not only minimize the risk of fines or legal consequences, but also improve its overall security level.
    4. Crisis management: Well-thought-out risk management also includes strategies and plans to deal with cyberattacks and other security incidents. By developing emergency plans and regularly conducting crisis drills, your organization can ensure that in the event of an attack, you can respond quickly and appropriately to limit the damage and minimize the impact on your business and objectives.

    Overall, improved risk management and stricter compliance processes can help your organization better respond to cybersecurity challenges and better protect your systems and data.

    If you are hearing about risk management for the first time, we would like to give you a short checklist on how to set up a functioning risk management system:

    • First you have to set up a risk management system that is closely linked to the company’s goals and situation.
    • Identify in detail all risks that could endanger the company as a whole or its goals. It is important to record both external and internal risks.
    • Evaluate the identified risks based on the probability of occurrence and what impact this would have on your company.
    • Develop a strategy for how to react to the possible occurrence of the risks.
    • On this basis you define which risk can be accepted, avoided or at least reduced.
    • Finally, ensure that the risk assessment is continuously analyzed and updated in a transparent and comprehensible manner.
  • Wichtigste Gesetzesänderungen die Sie 2024 kennen sollten

    Wichtigste Gesetzesänderungen die Sie 2024 kennen sollten

    Das Jahr 2024 bringt einen dynamischen Wandel in der Regulierungslandschaft mit sich, der für Unternehmen eine Vielzahl von Schutzmechanismen als auch einige Herausforderungen mit sich bringt. Bei der Bewältigung der Komplexität eines sich ständig weiterentwickelnden regulatorischen Umfelds ist es von entscheidender Bedeutung, sich bestens mit den diesjährigen Änderungen vertraut zu machen. 

    In diesem Artikel werfen wir einen Blick auf einige wichtige Trends, die GRC im Jahr 2024 vorantreiben werden aufgegliedert in die Bereiche Digitales, Umwelt und Arbeitswelt. 

    Digitales 

    Gesetz über künstliche Intelligenz (AI Act) 

    Das europäische Gesetz über künstliche Intelligenz (AI Act) soll spätestens bis zum Ende Mai 2024 verabschiedet werden. Diese Regelung sieht vor, dass KI-Systeme in vier Gruppen eingeteilt werden, in Abhängigkeit davon, wie risikobehaftet diese Systeme sind. Sobald dieses Gesetzt beschlossen wurde, müssen Unternehmen damit rechnen, verschiedene Anforderungen an Konformität, einschließlich Dokumentations- und Transparenzverpflichtungen, zu erfüllen.  

    Digital Services ACT (DSA) 

    Der Digital Services Act (DSA), trat bereits Mitte November 2022 in Kraft treten, wird aber erst zum 17. Februar 2024 uneingeschränkt wirksam. Dieses Gesetz betrifft digitale Vermittlungsdienst, und neuerdings auch, kleinere Unternehmen innerhalt der EU. Darin wird geregelt, dass Unternehmen die als digitale Vermittler agieren und den Verbrauchern den Zugang zu Dienstleistungen, Inhalten und Waren ermöglichen, besondere Sorgfaltspflichten erfüllen müssen.  

    Plattformen-Steuertransparenzgesetz (PStTG) 

    Das Plattformen-Steuertransparenzgesetz setzt die EU-Richtlinie DAC7 in deutsches Recht um. Dieses Gesetz ist nicht neu und traf bereits zu Beginn des letzten Jahres in Krafft. Zum 31. Januar 2024 müssen allerdings die ersten Meldungen abgegeben werden, indem Informationen über Transaktionen, die auf den digitalen Plattformen vorgenommen wurden an das Bundeszentralamt für Steuern (BZSt) gemeldet werden. Bei Versäumnis können Strafen bis 50.000 EUR die Folge sein.  

    NIS2 (NIS2UmsuCG) 

    Das NIS2-Umsetzungsgesetz gilt ab Oktober 2024 insbesondere für Unternehmen der kritischen Infrastruktur (KRITIS). Das die mit dem Gesetz einhergehenden Anforderungen auch erfüllt werden, muss ab 2027 auch gegenüber dem BSI gemeldet werden. NIS2 beinhaltet zusätzliche Vorgaben zur Förderung der Cybersecurity von Unternehmen besonders für die Bereiche Risikomanagement und Lieferantenmanagement. In Deutschland werden ca. 30.000 Unternehmen von diesem Gesetzt betroffen sein. 

    Umwelt 

    Europäischen Nachhaltigkeitsberichterstattungsstandards (ESRS) 

    Die europäischen Nachhaltigkeitsberichterstattungsstandards treten ab 2024 stufenweise in Kraft. 

    Für die Unternehmen, die bereits die Corporate Sustainability Reporting Directive (CSRD) erfüllen müssen kommen neue Anforderungen hinzu. Zusätzlich wird verlangt, dass diese Unternehmen, die darstellen in welcher Weise Ihre Wirtschaftstätigkeiten ökologisch und nachhaltig im Sinne der Taxonomie-Verordnung gestaltet sind. Zukünftig werden auch kleinere Unternehmen von diesen Offenlegungspflichten bezüglich ihrer Nachhaltigkeitsbemühungen betroffen sein. 

    Carbon Border Adjustment Mechanism (CBAM) und entwaldungsfreie Lieferketten 

    Laut der neuen EU-Richtlinie sind Importeure emissionsintensiver Gütergruppen wie Zement, Eisen, Stahl, Aluminium, Düngemittel, Strom und Wasserstoff mit dem Jahreswechsel 2024 dazu verpflichtet den CO2-Gehalt ihrer Güter zu melden. Obwohl Zahlungspflichten erst ab 2026 bestehen, drohen bei Nicht-Meldung bereits jetzt Bußgelder. 

    Eine weitere Neuerung bei der Einfuhr von Rohstoffen aus nicht-EU Staaten tritt durch die EU-Verordnung für entwaldungsfreie Lieferketten in Kraft. Diese besagt, dass Rohstoffe wie Soja, Rinder, Palmöl, Holz, Kakao, Kaffee, Kautschuk und deren Erzeugnisse nur noch eingeführt werden dürfen sofern diese entwaldungsfrei, ohne nachhaltige Waldschädigung, produziert wurden. Für große Unternehmen gelten außerdem zusätzliche Sorgfalts- und Berichtspflichten. 

    Energieeffizienzgesetz (EnEfG) 

    Unternehmen mit einem jährlichen Gesamtenergieverbrauch von mehr als 7,5 Gigawattstunden müssen laut den Endenergieverbauchsgesetz zukünftig ein Energiemanagementsystem (ISO 50001) oder Umweltmanagementsystem (EMAS) einzuführen. 

    Unternehmen mit einem jährlichen Gesamtenergieverbrauch zwischen 2,5 – 7,5 Gigawattstunden müssen Energieeffizienzmaßnahmen entwickeln. Diese müssen innerhalb von drei Jahren laut des neuen Gesetzes sowohl veröffentlich als auch auditiert werden. Besondere Pflichten gelten indes für Rechenzentren hinsichtlich des Energiemanagements und Regelung der Abwärme. 

    Arbeitswelt 

    Geldwäschegesetz (GwG) 

    Neben der bereits vorgesehen Registrierungspflicht für alle Unternehmen im Sinne des Geldwäschegesetztes, gelten ab 2024 zusätzliche Regeln für sogenannte Verpflichtende. Diese sind aufgefordert sich im Meldeportal goAML Web er Zentralstelle für Finanztransaktionsuntersuchungen (FIU) registrieren. Mit Verpflichtenden sind insbesondere Kreditinstitut, Versicherungsunternehmen, Immobilienmarker und andere Finanzunternehmen gemeint. Bei Nicht-Meldung drohen bereits ab 01. Januar 2024 hohe Bußgelder. 

    Hinweisgeberschutzgesetzes (HinSchG) 

    Juli 2023 trat für Unternehmen ab 250 Mitarbeiter das Hinweisgeberschutzgesetzes in Kraft, Unternehmen mit zwischen 50 – 249 Mitarbeiter sind von den Verpflichtungen dieses Gesetzes nunmehr seit 17. Dezember betroffen. Das Gesetzt verlangt, dass Unternehmen eine interne Meldestelle für Rechtsverstöße innerhalb des Unternehmens schaffen müssen. Neu ist, dass Unternehmen ab 250 Mitarbeiter bei Verstößen ab 01. Dezember 2023 mit Bußgeldern bis 20.000 EUR rechnen müssen. 

    Gesetz zur Weiterentwicklung der Fachkräfteeinwanderung (FachKrEG) 

    Das neue Gesetz soll die Migration von Fachkräften von nicht EU-Staaten erleichtern. Diese soll geschehen, indem die Gehaltsanforderungen für die Beantragung einer Blue-Card reduziert werden. Außerdem wird eine Anerkennungspartnerschaft eingeführt wonach die Qualifizierung von Arbeitskräften in Deutschland erleichtert wird. Zusätzliche Regelungen für nicht-reglementierte Berufe sind Einreisemöglichkeiten für Personen mit nachweisbarerer Qualifikation und einem Jahreseinkommen von mindestens 40.000 EUR sowie für Personen aus Balkanregionen. 

  • Most important legal changes you should know about in 2024

    Most important legal changes you should know about in 2024

    The year 2024 brings with it a dynamic shift in the regulatory landscape that will present a variety of protections as well as challenges for businesses. In navigating the complexities of an ever-evolving regulatory environment, it’s crucial to familiarize yourself with this year’s changes.

    In this article, we take a look at some of the key trends that will drive GRC in 2024, broken down into digital, environmental and labor.

    Digital

    Artificial Intelligence Act (AI Act)

    The European Artificial Intelligence Act (AI Act) is to be passed by the end of May 2024 at the latest. This regulation provides for AI systems to be divided into four groups, depending on how risky these systems are. Once this law has been passed, companies can expect to meet various compliance requirements, including documentation and transparency obligations.

    Digital Services ACT (DSA)

    The Digital Services Act (DSA) came into force in mid-November 2022, but will not take full effect until February 17, 2024. This law affects digital intermediary services and, more recently, smaller companies within the EU. It stipulates that companies that act as digital intermediaries and provide consumers with access to services, content and goods must fulfill special due diligence obligations.

    Platform Tax Transparency Act (PStTG)

    The Platforms Tax Transparency Act transposes the EU Directive DAC7 into German law. This law is not new and came into force at the beginning of last year. However, the first reports must be submitted by January 31, 2024 by reporting information on transactions carried out on digital platforms to the Federal Central Tax Office (BZSt). Failure to do so can result in penalties of up to EUR 50,000.

    NIS2 (NIS2UmsuCG)

    The NIS2 Implementation Act will apply from October 2024, especially for critical infrastructure companies (KRITIS). Compliance with the requirements of the law must also be reported to the BSI from 2027. NIS2 contains additional requirements to promote the cybersecurity of companies, particularly in the areas of risk management and supplier management. In Germany, around 30,000 companies will be affected by this law.

    Environment

    European Sustainability Reporting Standards (ESRS)

    The European Sustainability Reporting Standards will come into force in stages from 2024.

    New requirements will be added for companies that already have to comply with the Corporate Sustainability Reporting Directive (CSRD). In addition, these companies will be required to describe how their economic activities are organized in an ecological and sustainable manner in accordance with the Taxonomy Regulation. In future, smaller companies will also be affected by these disclosure obligations with regard to their sustainability efforts.

    Carbon Border Adjustment Mechanism (CBAM) and deforestation-free supply chains

    According to the new EU directive, importers of emission-intensive groups of goods such as cement, iron, steel, aluminium, fertilizers, electricity and hydrogen will be obliged to report the CO2 content of their goods at the turn of the year 2024. Although payment obligations will not apply until 2026, fines are already being imposed for non-reporting.

    A further change to the import of raw materials from non-EU countries will come into force with the EU regulation on deforestation-free supply chains. This states that raw materials such as soy, cattle, palm oil, wood, cocoa, coffee, rubber and their products may only be imported if they have been produced without deforestation and without sustainably damaging forests. Large companies are also subject to additional due diligence and reporting obligations.

    Energy Efficiency Act (EnEfG)

    Companies with a total annual energy consumption of more than 7.5 gigawatt hours must introduce an energy management system (ISO 50001) or environmental management system (EMAS) in future according to the End Energy Consumption Act.

    Companies with a total annual energy consumption of between 2.5 and 7.5 gigawatt hours must develop energy efficiency measures. These must be both published and audited within three years, according to the new law. However, special obligations apply to data centers with regard to energy management and waste heat control.

    Workplace environment

    Money Laundering Act (GwG)

    In addition to the existing registration obligation for all companies under the Money Laundering Act, additional rules will apply to so-called obliged entities from 2024. These are required to register in the reporting portal goAML Web of the Financial Intelligence Unit (FIU). Obligated entities include, in particular, credit institutions, insurance companies, real estate markers and other financial companies. Failure to register could result in high fines from January 01, 2024.

    Whistleblower Protection Act (HinSchG)

    The Whistleblower Protection Act came into force on July 17, 2023 for companies with 250 employees or more; companies with between 50 and 249 employees have been affected by the obligations of this law since December 17. The law requires companies to create an internal reporting office for legal violations within the company. What is new is that companies with 250 or more employees will face fines of up to EUR 20,000 for violations from December 1, 2023.

    Act on the Further Development of Skilled Immigration (FachKrEG)

    The new law is intended to facilitate the migration of skilled workers from non-EU countries. This is to be achieved by reducing the salary requirements for applying for a Blue Card. In addition, a recognition partnership will be introduced to facilitate the qualification of workers in Germany. Additional regulations for non-regulated professions include entry opportunities for people with verifiable qualifications and an annual income of at least EUR 40,000 as well as for people from the Balkan regions.

  • ESG Strategie zur Nachhaltigkeitstransformation

    ESG Strategie zur Nachhaltigkeitstransformation

    ESG hat einen der größten und grundlegendsten Wandel in der Wahrnehmung der modernen Wirtschaft herbeigeführt. Die Quintessenz von ESG hat unbestreitbar ein Gefühl der Umsicht im Geschäftsbetrieb bei Unternehmen, Verbrauchern, Investoren und anderen Interessengruppen in der Wirtschaftswelt geschaffen und gleichzeitig Strategien in Frage gestellt, für die sich die meisten Unternehmen traditionell entschieden haben, um nachhaltig zu sein.

    ESG, das untrennbar mit den Konzepten Risiko, Compliance und Due Diligence verbunden ist, hat den traditionellen Geschäftsansatz der Nachhaltigkeit, bei dem nichtfinanzielle Faktoren kaum berücksichtigt wurden, grundlegend verändert. Die obligatorische Einbeziehung nichtfinanzieller Faktoren in die Nachhaltigkeitsstrategien von Unternehmen ist in der Tat revolutionär. Obwohl es auf nationaler und internationaler Ebene zahlreiche ESG-Richtlinien gibt, ist die Umsetzung des von ESG vorgeschlagenen Wandels hinsichtlich der Einbeziehung nichtfinanzieller Faktoren in die Nachhaltigkeitsstrategien von Unternehmen vielen noch immer nicht ganz klar, insbesondere wenn es um die Quantifizierung nichtfinanzieller Kennzahlen von Unternehmen geht. In einem Zeitalter, in dem datengesteuerte Technologien sich rasch weiterentwickeln, ist eine derartige Quantifizierung sowohl finanzieller als auch nichtfinanzieller Faktoren von Unternehmen von entscheidender Bedeutung. Eine solche Quantifizierung ist auch für die ESG-Berichterstattung erforderlich, wobei letztere in der Schweiz eine Verpflichtung für Unternehmen von öffentlichem Interesse ist, da in Artikel 964a 1 (2) und (3) des Schweizerischen Obligationenrechts festgelegt ist, dass „Unternehmen jährlich einen Bericht über nichtfinanzielle Belange erstellen müssen, wenn sie zusammen mit den schweizerischen oder ausländischen Unternehmen, die sie kontrollieren, in zwei erfolgreichen Geschäftsjahren im Jahresdurchschnitt mindestens 500 Vollzeitstellen haben; und zusammen mit den schweizerischen oder ausländischen Unternehmen, die sie kontrollieren, sie in zwei aufeinanderfolgenden Geschäftsjahren mindestens einen der folgenden Beträge überschreiten: a) eine Bilanzsumme von 20 Millionen Franken, b) ein Umsatz von 40 Millionen Franken.“ Die oben genannten gesetzlichen Anforderungen gelten jedoch nicht für Unternehmen, die von einem anderen Unternehmen kontrolliert werden, wie in Artikel 964a 2 desselben Gesetzes erwähnt.

    Es ist offensichtlich, dass die Integration nichtfinanzieller Faktoren in Geschäftsabläufe und -planungen, die auch als nachhaltige Strategien von Unternehmen bezeichnet werden können, die ESG-Berichterstattung und die Steigerung nachhaltiger Investitionen miteinander zusammenhängen. Die Unternehmensorganisationen könnten eine dreigleisige Strategie verfolgen, um Nachhaltigkeit in anderen Bereichen als nur der finanziellen Leistung zu erreichen, und zwar: a) die Fakten richtig darstellen; b) eine solide und effektive Geschäftsplanung vorhanden sein; und c) die Einhaltung der relevanten Gesetze und Rechtsrahmen in Bezug auf nichtfinanzielle Faktoren von Unternehmen auf nationaler und internationaler Ebene.

    Es ist zweifellos von entscheidender Bedeutung, dass Unternehmen genaue und fehlerfreie Informationen zu den Kennzahlen nichtfinanzieller Leistungsindikatoren haben. Unternehmen können durch verschiedene Statistiken, den Einsatz von KI, das Engagement ihrer Mitarbeiter sowie das Engagement Dritter alle relevanten Informationen und Daten sammeln, die zur Messung der Kennzahlen verschiedener nichtfinanzieller Leistungsindikatoren erforderlich sind. Ein weiterer wichtiger Faktor in diesem Zusammenhang ist das Sammeln von Umweltinformationen im Hinblick auf die Vorbereitung auf den Umgang mit verschiedenen Aspekten der Umwelt, einschließlich, aber nicht beschränkt auf Polleninformationen, Luftqualität, Solarenergie. Am 29. August 2023 hat Google drei neue APIs von Google Maps Platform eingeführt, die Unternehmen dabei helfen, Umweltinformationen abzubilden. Zu diesen APIs gehört die Solar-API, die Informationen über das Solarpotenzial eines Daches liefert, die Luftqualitäts-API liefert Informationen zur Umweltverschmutzung, darunter Verschmutzungs-Heatmaps, Details zu den Schadstoffen usw., und die Pollen-API enthält Informationen über die häufigsten Allergene in über 65 Ländern.

    Bevor die verantwortlichen Personen oder Teams in einem Unternehmen Informationen und Daten sammeln, müssen sie die nichtfinanziellen Leistungsindikatoren identifizieren, die für ihr Unternehmen relevant sind. Dabei ist zu beachten, dass sich die nichtfinanziellen Leistungsindikatoren von Unternehmen zu Unternehmen unterscheiden.

    Was den zweiten Aspekt betrifft, so wird das Geschäftsbetriebsteam nach der Zusammenstellung aller relevanten Informationen und Daten zu nichtfinanziellen Leistungsindikatoren einen klaren Plan ausarbeiten, der darlegt, wie die Indikatoren in den Geschäftsstrategieentwurf integriert werden können. Dieser Entwurf wird die Ziele, Strategien und Vorgehensweisen, die zur Erreichung dieser Ziele erforderlich sind, klar umreißen. Ihr Plan für nichtfinanzielle Leistungsindikatoren muss die Schlüsselindikatoren ausdrücklich erwähnen, um ihre Priorisierung zu erleichtern. Diese Priorisierung wird durch Analyse und Bewertung der Informationen und Daten erreicht, gefolgt von entsprechenden Maßnahmen. Ihre umfassende Geschäftsplanung wird verschiedene Aspekte umfassen, einschließlich der Hervorhebung des Zusammenhangs zwischen nichtfinanziellen Leistungsindikatoren und finanziellen Aspekten von Unternehmen, und ihre Arbeitsinitiativen entsprechend umsetzen.

    Unternehmen scheinen es oft zu vernachlässigen, der breiten Öffentlichkeit ein Bewusstsein für die Umweltprobleme zu vermitteln, obwohl die Wirtschaftsführer der Welt derzeit höchste Aufmerksamkeit schenken. Kürzlich hat Toyota eine Zuwendung in Höhe von 100.000 US-Dollar zugesagt, die in den Jahren 2023 und 2024 zur Förderung gemeinnütziger Jugendprojekte von Roots & Shoots und zur Durchführung von vier Veranstaltungen verwendet werden soll – einige davon mit Toyota-Teammitgliedern. Alle diese Projekte und Veranstaltungen werden „mit dem Ziel durchgeführt, den Lebensraum der Tierwelt zu erhalten und wiederherzustellen und zu Maßnahmen im Interesse der Natur, die wir teilen, anzuregen“. Initiativen wie diese helfen Unternehmen sicherlich dabei, ihre Gesamtpunktzahl bei nichtfinanziellen Leistungsindikatoren zu verbessern.

    Der dritte Aspekt der vorgeschlagenen Strategie, der sich auf die Einhaltung der einschlägigen Gesetze und Rechtsrahmen in Bezug auf nichtfinanzielle Faktoren von Unternehmen auf nationaler und internationaler Ebene konzentriert, ist von allen beschriebenen Aspekten die anspruchsvollste Aufgabe. Unternehmen müssen konsequent sicherstellen, dass sie die geltenden Gesetze und Rechtsrahmen in Bezug auf nichtfinanzielle Faktoren einhalten, um nachzuweisen, dass sie alle gesetzlichen Anforderungen in Bezug auf die beschriebenen Aspekte a) und b) erfüllen. Nur eine begrenzte Anzahl von Gesetzen in Bezug auf ESG enthält explizite und eindeutige Leitlinien für Unternehmensorganisationen. Daher ist es von entscheidender Bedeutung, Personen in das für die ESG-Einhaltung verantwortliche Team aufzunehmen, die über ein solides Verständnis von ESG und Erfahrung in der Branche verfügen.

    Wir unterstützen Sie dabei, die oben beschriebene dreigliedrige Strategie zur Erreichung von Nachhaltigkeit in nicht-finanziellen Bereichen zügig und kosteneffizient umzusetzen.

  • ESG sustainability transformation strategy

    ESG sustainability transformation strategy

    One of the greatest and fundamental transformations in the perception of modern-day economy has been brought by ESG. The quintessence of ESG undeniably created a sense of prudence in ‘business-operation’, amongst companies, consumers, investors and other stakeholders in the world of economy while questioning strategies most companies have traditionally been opting for in order to be sustainable.

    ESG, which is intrinsically premised upon the notions of risk, compliance and due diligence, has essentially changed the traditional business approach of being sustainable that would hardly consider non-financial factors. The mandatory incorporation of non-financial factors into the sustainable strategies of businesses is indeed revolutionary. Despite having numerous ESG guidelines at national and international levels, the materialisation of the transformation proposed by ESG as regards the inclusion of the non-financial factors in the sustainable strategies of businesses is still not crystal clear to many especially when it comes to the quantification of the non-financial metrics of businesses. In an era where data-driven technologies are rapidly advancing, such quantification of both financial and non-financial factors of businesses is crucial. Such quantification is also necessary for ESG reporting, where the latter in Switzerland is an obligation for companies of public interest as it has been enunciated in Article 964a 1 (2), (3) of the Swiss Code of Obligations that ‘undertakings shall prepare a report on non-financial matters each year if together with the Swiss or foreign undertakings that they control, they have at least 500 full-time equivalent positions on an annual average in two successful financial years; and together with the Swiss or foreign undertakings that they control, they exceed at least one of the following amounts in two successive financial years: a) a balance sheet total of 20 million francs, b) sales revenue of 40 million francs.’ However, the above legislative requirements do not apply to undertakings controlled by another undertaking as mentioned in Article 964a 2 of the same legislation.

    It is evident that the integration of non-financial factors into business operations and planning which can also be termed as sustainable strategies of businesses, ESG reporting and ramping up sustainable investments are interrelated. A three-pronged strategy could be adopted by the business organisations in order to achieve sustainability in other areas beyond just financial performances, and they are: a) getting the facts right; b) robust and effective business planning in place; and c) compliance with the relevant legislations and legislative frameworks as regards businesses’ non-financial factors at both national and international levels.

    Having businesses’ accurate and flawless information about the metrics of non-financial performance indicators is indubitably pivotal. Business organisations through different statistics, the employment of AI, engagement of their employees as well as third party engagement can collect all the relevant information and data that are necessary to measure metrics of different non-financial performance indicators. Another important factor of this aspect will be to gather environmental information in terms of getting prepared as to how to deal with various facets including but not limiting to pollen information, air quality, solar, of environment. On 29 August 2023, Google has launched three new APIs from Google Maps Platform that help businesses to map environmental information. These APIs include the solar API that provides information about the solar potential of a roof, the air quality API provides information on pollution which includes pollution heatmaps, details of the pollutants etc., the pollen API entails information about the most common allergens in over 65 countries.

    Prior to gathering information and data, the responsible individuals or teams within a business organisation will need to identify non-financial performance indicators that are pertinent to their business organisation. It is important to highlight that non-financial performance indicators differ from one business organisation to another.

    Regarding the second aspect, following the compilation of all the relevant information and data concerning non-financial performance indicators, the business operations team will formulate a clear plan outlining how to integrate indicators into their business strategy blueprint. This blueprint will distinctly outline the goals, strategies and modi operandi required to accomplish them. Their plan for non-financial performance indicators must explicitly mention the key indicators which will aid in prioritising them. This prioritisation will be achieved through analysis and assessment of the information and data, followed by appropriate actions. Their comprehensive business planning will encompass various aspects, including underscoring the nexus between non-financial performance indicators and financial aspects of businesses and accomplish their work initiatives accordingly.

    Business operations often appear to be neglecting to prioritise the creation of awareness about the environmental challenges amongst the mass which the world business leaders are taking into their utmost consideration at present. Recently Toyota has made a commitment of $100,000 grant which will be used over 2023-2024 to help catalyse Roots & Shoots youth community-service projects and conduct four events – some with Toyota team members. All these projects and events will be undertaken ‘with the goal of preserving and restoring wildlife habitat and inspiring action on behalf of the natural world we share.’ Initiatives like this surely help business organisations to elevate their overall scores of non-financial performance indicators.

    The third aspect of the proposed strategy, focusing on compliance with the relevant legislations and legislative frameworks as regards businesses’ non-financial factors at both national and international levels, is the most challenging task among all the outlined aspects. Business operations must consistently ensure that they adhere to the applicable legislations and legislative frameworks concerning non-financial factors, in order to attest that they fulfil all the legislative requirements with regard to the outlined aspects  a) and b). Only a limited number of legislations related to ESG set out explicit and unequivocal guidance for business organisations. It is therefore crucial to employ individuals, who possess a solid understanding of ESG and experience in the sector, within the team responsible for ESG compliance.

    We can assist you in implementing the aforementioned three-pronged strategy to achieve sustainability in non-financial areas expeditiously in a cost-effective manner.

  • Neues Klimagesetz der Schweiz

    Neues Klimagesetz der Schweiz

    Am 18. Juni 2023 hat die Mehrheit der Schweizer Stimmbürgerinnen und Stimmbürger der Klima- und Innovationsvorlage (Bundesgesetz über die Ziele des Klimaschutzes, der Innovation und der Stärkung der Energieversorgungssicherheit (KIG)) zugestimmt. Es ist ein bemerkenswerter Meilenstein für die Schweiz, denn es verlangt, dass die Schweiz bis zum Jahr 2050 klimaneutral wird.

    Auswirkungen des Klimawandels in der Schweiz

    Schmelzende Gletscher, Trockenheit, weniger Schnee, Überschwemmungen und andere damit zusammenhängende Ereignisse haben der Schweiz in den letzten Jahren die größten Sorgen bereitet, was ihre Anfälligkeit für die Klimakrise betrifft. Eine Studie zeigt, dass die Durchschnittstemperatur in der Schweiz in den letzten 150 Jahren um 2,5° C gestiegen ist, doppelt so stark wie im weltweiten Durchschnitt. Es wird davon ausgegangen, dass diese Gesetzgebung der Schweiz helfen wird, diese Herausforderungen zu bewältigen.

    Die wichtigsten Schwerpunkte dieser Gesetzgebung sind die Verringerung der Treibhausgasemissionen und der Einsatz von Technologien mit negativen Emissionen, die Anpassung an und der Schutz vor den Auswirkungen des Klimawandels sowie die Lenkung der Finanzströme in Richtung emissionsarme und klimaschonende Technologien.

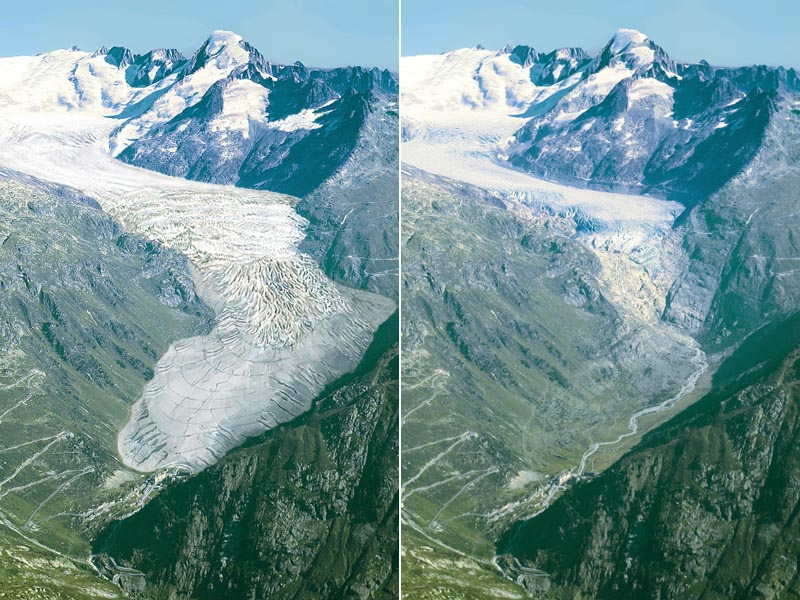
    Rückzug des Rhonegletschers in der Schweiz von 1850 bis 2010 (VAW-ETHZ, 2010)

    Das Klimagesetz

    Mit dem Ziel, die Schweiz bis 2050 zu einem klimaneutralen Land zu machen, verpflichtet das Gesetz den Bund, dafür zu sorgen, dass die Treibhausgasemissionen bis 2040 um mindestens 75 Prozent gegenüber 1990 gesenkt werden. Der Bund und die Kantone sind zudem verpflichtet, alle notwendigen Schritte zu unternehmen und mit gutem Beispiel voranzugehen, um bis 2040 eine Netto-Null-Emission zu erreichen. Für verschiedene Sektoren wie den Gebäude-, den Verkehrs- und den Industriesektor wurden in dieser Gesetzgebung ebenfalls Benchmarks für die Reduktion der Treibhausgasemissionen festgelegt. Der Gebäudesektor, der Verkehrssektor und der Industriesektor müssen bis zum Jahr 2040 eine Mindestreduktion der Treibhausgasemissionen um 82 Prozent, 57 Prozent bzw. 50 Prozent sicherstellen, während der Gebäude- und der Verkehrssektor verpflichtet sind, die Treibhausgasemissionen bis 2050 um 100 Prozent zu senken, und der Industriesektor die Treibhausgasemissionen bis 2050 um 90 Prozent reduzieren muss.

    Auch der Schweizer Finanzsektor wird durch dieses Gesetz verpflichtet, einen wirksamen Beitrag zu einer emissionsarmen und klimaresistenten Entwicklung zu leisten, indem er Maßnahmen zur Verringerung der Klimaauswirkungen nationaler und internationaler Finanzströme ergreift und sich stärker auf eine klimafreundliche Ausrichtung der Finanzströme konzentriert.

    Die Erwähnung der Förderung neuer Technologien und Verfahren in der Gesetzgebung kommt zur rechten Zeit. Dies wird den Unternehmen helfen, die Bedeutung der Entscheidung für verschiedene Technologien und/oder technologische Dienstleistungen zu verstehen, um bis 2050 Netto-Null-Emissionen zu erreichen.

    Mit einem tiefen Verständnis für die Bedeutung und Schwere des neuen Klima- und Innovationsgesetzes bieten wir unsere Software mit einer Reihe von ESG-Funktionen an. Wir sind fest davon überzeugt, dass diese Funktionen Unternehmen dabei helfen werden, die Ziele dieses bahnbrechenden Gesetzes erfolgreich zu erreichen.

  • Switzerland’s new climate law

    Switzerland’s new climate law

    On 18 June 2023, the majority of Swiss voters voted in favor of the climate and innovation bill (Federal law on the goals of climate protection, innovation, and the strengthening of energy security (KIG)). It is a remarkable milestone for Switzerland as this requires Switzerland to become carbon neutral by the year 2050.

    Effects of Climate Change in Switzerland

    Melting glaciers, drought, less snow, deluges, and other associated events have been the major concern for Switzerland as regards its vulnerability to the climate crisis over the years. A study shows that the average temperature in Switzerland has risen by 2.5° C over the span of the past 150 years, double the global average. It is believed that this legislation will help Switzerland combat these challenges.

    The major focal areas of this legislation are to reduce greenhouse gas emissions and utilize negative emission technologies, adapt to and safeguard against the effects of climate change, and direct financial flows towards low-emission and climate change.

    Rhone glacier river retreated in Switzerland from 1850 to 2010 (VAW-ETHZ, 2010)

    The Climate Law

    With the objective of Switzerland becoming a carbon-neutral country by 2050, this legislation mandates the federal government to ensure that greenhouse gas emissions are reduced by at least 75 percent by 2040 compared to 1990 levels. The federal government along with the cantonal authorities are also ordained to take all the required steps and set an example in achieving net-zero emissions by 2040. Benchmarks with regard to reducing greenhouse gas emissions have also been specified in this legislation for different sectors such as the building sector, transport sector, and industry sector. The building sector, transport sector, and industry sector must ensure a minimum reduction of 82 percent, 57 percent, and 50 percent respectively in greenhouse gas emissions by the year 2040, while both the building and transport sectors have been obliged to sew up greenhouse gas emissions by 100 percent by 2050 and the industry sector have been commanded to reduce greenhouse gas emissions by 90 percent by 2050.

    The Swiss financial sector is also required by this legislation to make an effective contribution to low-emissions and climate-resistive development by taking measures to reduce the climate impact of national and international financial flows and by focusing more on the climate-friendly orientation of financial flows.

    The mentioning of the promotion of new technologies and processes in the legislation is indeed timely. This will help businesses understand the significance of opting for different technologies and/or technological services to have net zero emissions by 2050.

    With a profound understanding of the significance and gravity of the new climate and innovation law, we confidently offer our software equipped with a range of ESG features. We firmly believe that these features will aid businesses to successfully achieve the targets set forth by this ground-breaking legislation.